La era Javier Milei presenta una paradoja económica: a pesar de los enfrentamientos públicos del Presidente con los empresarios locales, los grupos económicos nacionales están expandiendo su influencia sobre sectores estratégicos de la economía argentina. Este fenómeno se manifiesta en la retirada de capitales extranjeros, la adquisición de compañías y los beneficios otorgados por el Régimen de Incentivo para Granjas de Inversión (RIGI), delineando una transformación significativa en la estructura empresarial del país.
La Retirada del Capital Extranjero
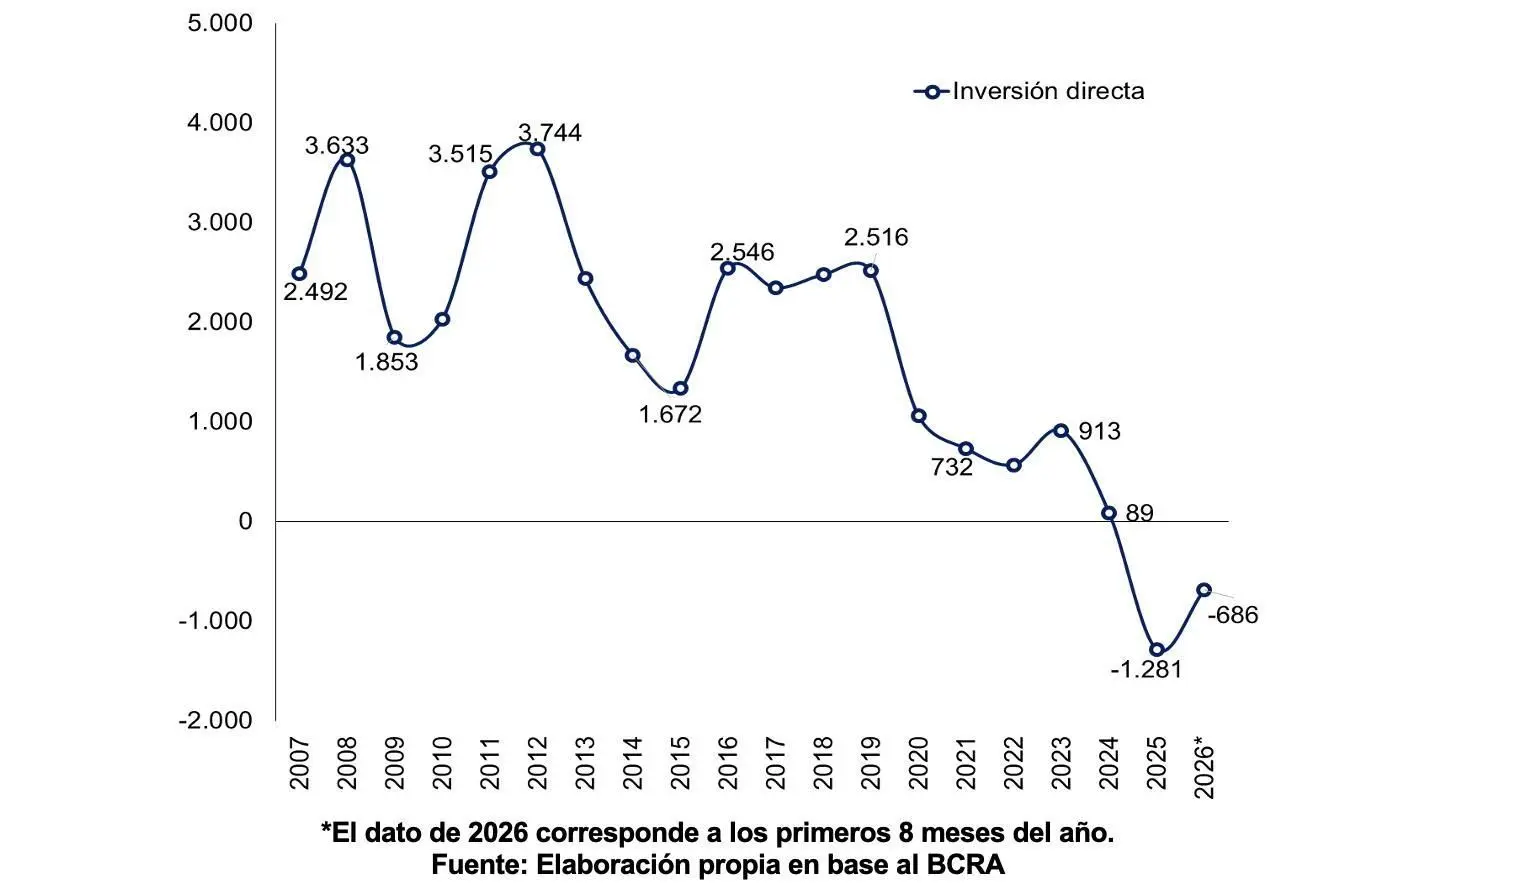
Los datos del Banco Central revelan una tendencia preocupante: la inversión extranjera directa (IED) ha registrado un saldo negativo de 1.878 millones de dólares entre 2024 y agosto de 2026. Este retroceso, que contrasta con décadas anteriores, no solo se atribuye a un contexto mundial adverso, sino también a factores locales como altas tasas de interés que desvían la inversión productiva hacia la financiera, un ajuste del consumo y una apertura comercial que genera atraso cambiario. Medidas pro mercado y el RIGI no han logrado revertir esta fuga de capitales.
Cierres Industriales y Adquisiciones Locales
La situación macroeconómica ha llevado al cierre o cese de producción de nueve empresas industriales entre 2025 y 2026, resultando en la pérdida de más de 1.100 puestos de trabajo. Firmas como Coopershoes, Whirlpool y SKF han sido algunas de las afectadas. Sin embargo, la retirada más masiva de capital extranjero se ha materializado a través de la venta de empresas, siendo los grupos locales los principales compradores. Entre noviembre de 2023 y octubre de 2026, se registraron 29 fusiones y adquisiciones de grandes firmas, de las cuales el 72,4% involucró la compra de filiales de transnacionales que abandonaron total o parcialmente su producción en Argentina.
El Rol del RIGI y la Concentración de Capital
El RIGI, diseñado para atraer inversiones, ha aprobado proyectos por un valor de 70.826 millones de dólares hasta octubre de 2026. Sorprendentemente, el 42,1% de esta inversión corresponde a empresas locales, principalmente en proyectos de Vaca Muerta. El capital extranjero representa el 32,4%, concentrado en minería y litio, con una notable ausencia de empresas estadounidenses. El 25,5% restante se divide en consorcios mixtos. La estructura de beneficios del RIGI, que incluye estabilidad por 30 años y libre disponibilidad de divisas, tiende a capitalizarse en la centralización del capital y podría perjudicar las arcas públicas si no se fiscaliza adecuadamente la inversión comprometida.
Un Nuevo Escenario Empresarial
La dinámica actual sugiere una reconfiguración del poder económico en Argentina. Mientras los grupos locales ganan terreno en sectores como hidrocarburos e industria a través de fusiones, adquisiciones y el RIGI, las transnacionales retroceden, especialmente en el sector industrial. La minería se mantiene como una excepción, con el capital extranjero a la cabeza debido a su control tecnológico y los beneficios del régimen. Detrás de la retórica presidencial, el modelo económico parece favorecer la consolidación de los grupos económicos locales, marcando un nuevo capítulo en la historia empresarial argentina.
Fuente: eldiarioar